Le budget de la Mauritanie 2027 s’élève à 152 milliards ouguiya… excédent de 6,2 milliards et prévisions de croissance de 4,3 % (lecture analytique)
Analyse économique – Le Souffle – Section des rapports : Le Conseil des ministres a donné son accord au projet de loi de finances pour l’année 2027, ouvrant un débat économique qui dépasse le simple examen des recettes et des dépenses pour s’attarder sur la nature des équilibres qui sous-tendent l’économie mauritanienne.
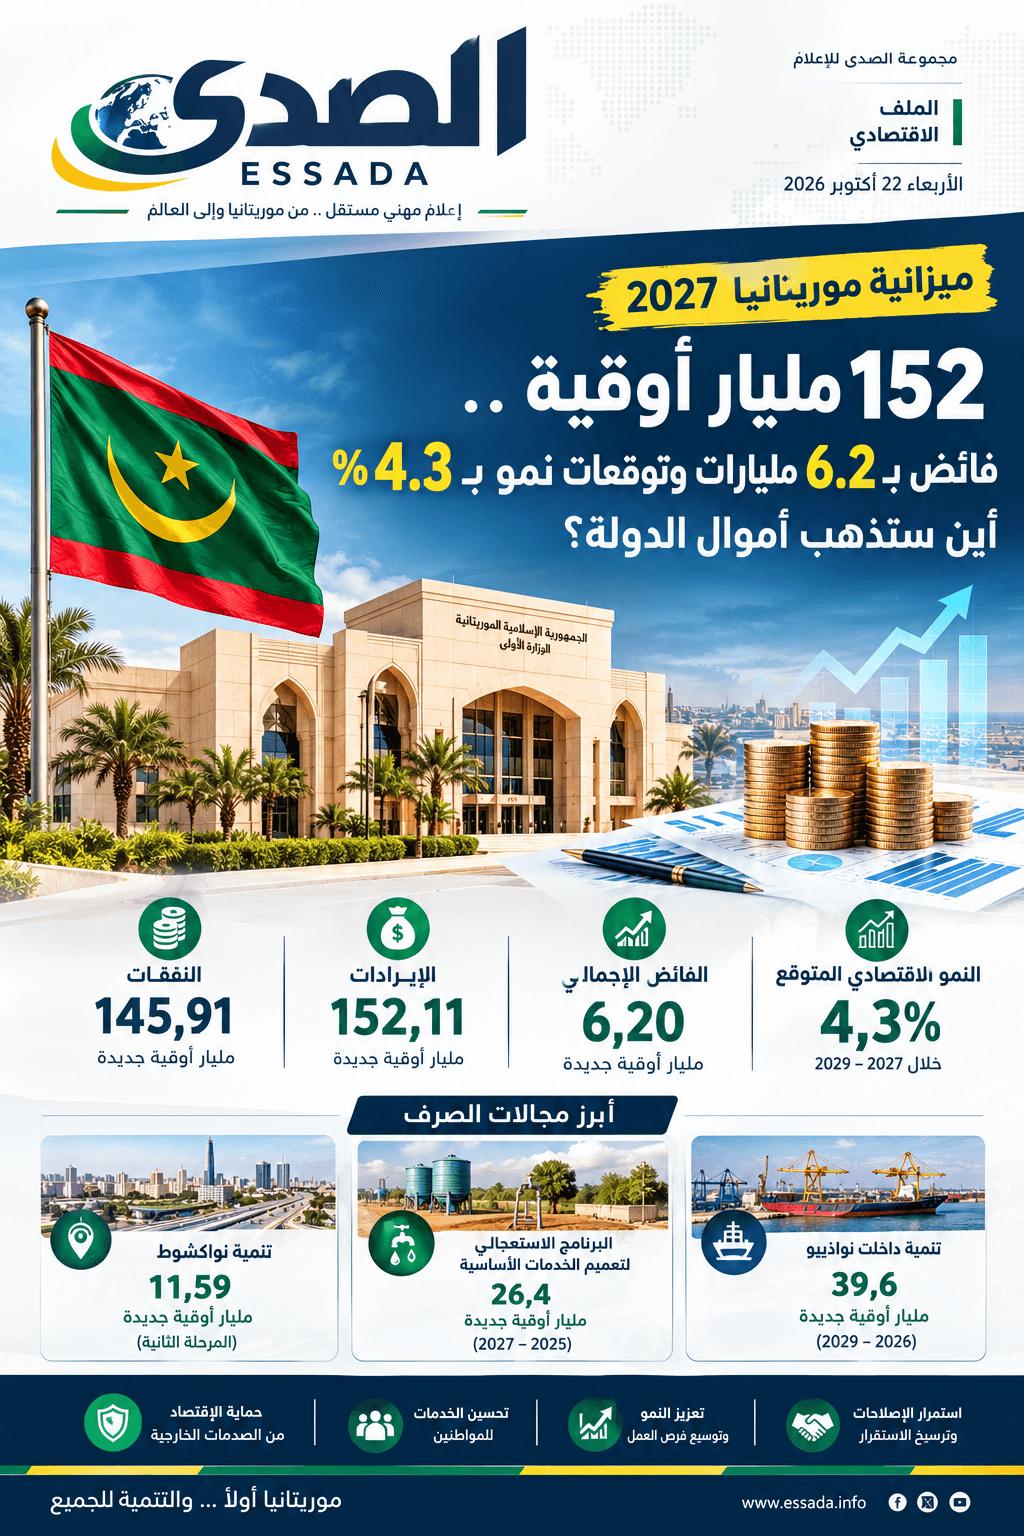
Selon les dernières informations, analyse économique – Le Rapport – Le Conseil des ministres a approuvé le projet de loi de finances pour 2027, ouvrant un débat économique qui dépasse le simple volume des recettes et des dépenses pour s’attarder sur la nature des équilibres qui sous-tendent l’économie mauritanienne, ainsi que sur la capacité de l’État à concilier discipline budgétaire, financement du développement et amélioration des services de base. Le projet fixe les recettes totales et les subventions à 152,11 milliards d’ouguiya nouveaux, contre des dépenses totales et des emprunts nets de 145,91 milliards d’ouguiya, ce qui génère un excédent global de 6,20 milliards d’ouguiya nouveaux. Toutefois, la lecture de ces chiffres nécessite de distinguer l’excédent global du solde primaire excluant les recettes extractives, d’examiner la plausibilité des hypothèses de croissance et la capacité des ressources disponibles à couvrir les engagements d’investissement et sociaux.
L’importance du nouveau budget réside dans l’adoption d’une règle financière liant le plafond des dépenses à l’objectif de maîtriser le solde primaire non extractif, afin de réduire la volatilité des recettes liées aux ressources naturelles et de renforcer la capacité des finances publiques à absorber les chocs externes. **Première partie: que disent les chiffres?** Excédent budgétaire et déficit du solde primaire – Indicateurs clés du projet de budget 2027 - Recettes et subventions: 152,11 milliards d’ouguiya nouveaux - Dépenses et emprunts nets: 145,91 milliards d’ouguiya nouveaux - Excédent global annoncé: 6,20 milliards d’ouguiya nouveaux - Croissance réelle prévue en 2027: 0,5 % (selon les hypothèses du projet) - Excédent par rapport aux recettes totales: 4,1 % (valeurs en milliards d’ouguiya nouveaux, d’après le communiqué du Conseil des ministres) D’un point de vue comptable, les recettes et subventions dépassent les dépenses et emprunts nets d’environ 4,1 % du total des recettes, ce qui crée une marge financière positive au niveau du solde global annoncé. Mais l’indicateur le plus important du projet est le solde primaire non extractif, subventions comprises, que le communiqué prévoit à –21,03 milliards d’ouguiya nouveaux, contre –22,18 milliards en 2026.
Cela représente une amélioration attendue d’environ 1,15 milliard d’ouguiya, avec une réduction du déficit de 4 % à 3,5 % du PIB, selon les estimations du projet. Il n’y a pas nécessairement de contradiction comptable entre l’excédent global et le déficit primaire non extractif; les deux indicateurs mesurent des aspects différents des finances publiques. Ils soulèvent toutefois une question cruciale: jusqu’où l’État peut‑il maintenir son équilibre financier si les recettes extractives ou les subventions extérieures diminuent?
**Deuxième partie: comparaison avec le budget 2026** Un meilleur résultat financier ne suffit pas à juger Le communiqué propose une comparaison directe entre 2026 et 2027 pour le solde primaire non extractif, mais ne fournit pas les chiffres globaux du budget précédent, ni le détail ligne par ligne des variations de recettes et dépenses. Il est donc impossible d’affirmer avec certitude que le nouveau budget est plus grand ou plus petit que le précédent, ni de déterminer son taux de croissance annuel avec précision à partir de ces seules données. | Indicateur | 2026 | 2027 | |------------|------|------| | Solde primaire non extractif (incl.
subventions) | –22,18 milliards | –21,03 milliards | | Ratio au PIB | –4,0 % | –3,5 % | | Croissance réelle – projet | 0,5 % | Le point fort réside dans la tendance annoncée de réduction du déficit primaire non extractif et l’instauration d’un plafond financier lié à une règle budgétaire précise. Le point de réserve est que l’amélioration financière ne révèle pas à elle seule la qualité des dépenses, ni le volume réel des ressources allouées à la santé, à l’éducation, à l’emploi et aux services de base. De plus, la prévision d’une croissance réelle de 0,5 % en 2027 nécessite clarification, d’autant que le communiqué anticipe une croissance moyenne de 4,3 % sur la période 2027‑2029.
Cette différence doit être expliquée à travers les hypothèses sectorielles, le calendrier d’entrée en production des grands projets, et l’évolution des investissements et des exportations. **Troisième partie: où seront dépensés les fonds?** Les grands investissements en première ligne Le communiqué présente trois programmes majeurs reflétant l’orientation du gouvernement vers les infrastructures, le développement local et l’élargissement des services de base. 1.
**Programme de développement de Nouakchott – phase II** – 11,59 milliards d’ouguiya - Vise le développement de la capitale, avec un accent sur l’impact des dépenses d’infrastructures urbaines, de transport, de services et de qualité de vie. 2. **Programme d’urgence pour la généralisation des services de base** – 26,4 milliards d’ouguiya (enveloppe prévue pour 2025‑2027) - Cible l’élargissement de l’accès aux services de base et le soutien au développement local.
Il s’agit d’un montant cumulé sur plusieurs années, et non d’une allocation annuelle complète du budget 2027. 3. **Programme de développement de la zone de Nouadhibou 2026‑2029** – 39,6 milliards d’ouguiya - Comprend le port en eaux profondes, le traitement des eaux usées, les réseaux d’eau et d’assainissement, les routes, le transport et la modernisation urbaine, soutenant ainsi l’environnement productif et d’investissement de la wilaya.
- Détail du programme: ~25,44 milliards d’ouguiya pour les infrastructures de soutien aux secteurs productifs, 4,63 milliards pour l’eau et l’assainissement, 3,06 milliards pour les routes et le transport, 3,03 milliards pour la modernisation urbaine. Ces chiffres montrent une priorité claire pour l’investissement infrastructurel. Cependant, les enveloppes financières annoncées couvrent des périodes différentes et peuvent se chevaucher en termes de portée ou de sources de financement; il n’est donc pas correct de les additionner pour obtenir le total des dépenses de 2027, ni de calculer leur part dans le budget annuel comme si elles étaient entièrement exécutées en une seule année.
**Quatrième partie: les recettes couvrent‑elles les coûts?** Au niveau agrégé, les recettes estimées semblent suffisantes pour couvrir les dépenses annoncées, avec un excédent de 6,2 milliards d’ouguiya nouveaux. Mais l’évaluation de la durabilité financière requiert des informations non fournies dans le communiqué, notamment: - **Composition des recettes**: part des impôts, taxes, recettes extractives et subventions, et leur degré de certitude. - **Composition des dépenses**: salaires, transferts sociaux, aides, service de la dette, dépenses de fonctionnement et investissements d’équipement.
- **Sources de financement des projets**: ce qui est financé par le Trésor, ce qui dépend des emprunts et des subventions extérieures, et les engagements futurs qui en découlent. - **Niveau d’exécution**: différence entre les crédits alloués et les montants réellement dépensés, ainsi que l’avancement des projets dans les délais prévus. Sans ces détails, il est impossible de déterminer si l’excédent provient d’une amélioration durable des recettes, d’hypothèses prudentes en matière de dépenses, ou d’autres facteurs comptables.
**Cinquième partie: forces et risques du déficit** *Points forts* - Adoption d’une règle budgétaire visant à limiter l’expansion des dépenses non compatibles avec des ressources durables. - Prévision de réduction du déficit primaire non extractif à 3,5 % du PIB. - Attribution d’enveloppes importantes aux infrastructures, aux services de base et au développement local.
- Existence de mécanismes de protection annoncés, incluant un coussin de liquidité dans le compte du Trésor au sein du fonds de la Banque centrale et la contribution au fonds national des recettes pétrolières. *Points de risque* - Possibilité de hausse des prix de l’énergie et de persistance des tensions régionales, augmentant les coûts d’importation et les aides. - Baisse des prix de l’or ou perturbation de la production de gaz, pouvant peser sur les recettes.
- Diminution des subventions et des financements concessionnels, ou retard dans la mise en œuvre des projets d’investissement. - Écart entre la croissance réelle prévue en 2027 (0,5 %) et la croissance moyenne estimée pour 2027‑2029 (4,3 %), nécessitant une explication économique détaillée. - Bien que le fonds de liquidité ou le fonds des recettes pétrolières offrent des outils de résilience, ils ne neutralisent pas les chocs s’ils sont prolongés ou de grande ampleur.
**Conclusion: le test porte sur la qualité des dépenses, pas seulement sur l’excédent** Le projet de budget 2027 dessine une situation financière reposant sur un excédent global annoncé et une réduction progressive du déficit primaire non extractif, tout en maintenant les investissements dans les infrastructures et les services de base. Cependant, les chiffres agrégés ne suffisent pas à juger de la capacité du budget à stimuler la croissance ou à améliorer le niveau de vie des citoyens. Le défi majeur reste de transformer les crédits en projets achevés et en services mesurables, en clarifiant la structure des recettes et des dépenses, les sources de financement de l’investissement, ainsi que les indicateurs d’exécution et de retombées économiques et sociales.
Le budget ne se mesure pas uniquement à ce que l’État collecte ou à l’excédent déclaré, mais à l’impact de chaque ouguiya sur la production, l’emploi, les services et la capacité à préserver l’équilibre financier sans imposer aux générations futures des charges non durables.